

ROMA (ITALPRESS) – La partita per il controllo di Trevi – Finanziaria Industriale, gioiello italiano dell’ingegneria del sottosuolo, subisce un’accelerazione decisiva. La Consob ha dato il via libera definitivo al prospetto informativo dell’Offerta pubblica di acquisto (OPA) volontaria e totalitaria promossa da Webuild. La proposta del big delle grandi opere guidato da Pietro Salini pone sul tavolo un argomento pesantissimo: il denaro contante. L’offerta prevede un corrispettivo interamente in cash di 4,50 euro per azione, valorizzando l’intera operazione circa 295 milioni di euro. Webuild ha confermato in una nota ufficiale che il documento d’offerta sarà pubblicato nei termini e con le modalità previste dalla legge. La mossa della Commissione di vigilanza arriva in un momento cruciale, nel secondo giorno dall’apertura ufficiale dell’Offerta pubblica di scambio (Ops) concorrente lanciata da ICOP, l’azienda friulana della famiglia Petrucco che si è mossa per prima per creare un polo integrato delle fondazioni. Una sovrapposizione temporale che riaccende i riflettori sul durissimo scontro di governance consumatosi nei giorni scorsi. Il Consiglio di Amministrazione di Trevi ha infatti respinto all’unanimità l’approccio di ICOP, bollando la proposta come non conveniente e priva di congruenza finanziaria.
Nel proprio parere, il board di Trevi ha smontato l’impianto industriale dell’OPS di ICOP.
In primo luogo, la dirigenza ha sollevato forti dubbi sulla consistenza economica e sulla reale fattibilità delle sinergie operative, commerciali e finanziarie annunciate dall’offerente.
Secondo i vertici di Trevi, i benefici indicati da ICOP non deriverebbero da un reale valore incrementale portato dalla società friulana, bensì dallo sfruttamento della piattaforma internazionale, della rete clienti e del know-how tecnico già consolidati da Trevi. Ma è sul fronte puramente finanziario che si concentra la critica più severa del CdA. La struttura dell’offerta di ‘OPS prevede esclusivamente uno scambio azionario (0,133 azioni ICOP per ogni titolo Trevi) senza alcuna componente in contante.
Un’assenza che scarica l’intero rischio dell’operazione sulle spalle degli azionisti Trevi. Questi ultimi si troverebbero in portafoglio titoli caratterizzati storicamente da un flottante ridotto e da una minore liquidità sul mercato, rimanendo al contempo esposti alle incertezze del piano industriale di ICOP e al conseguente aumento dell’indebitamento finanziario del nuovo aggregato. Pesano anche le condizioni di efficacia poste da ICOP, formulate, secondo gli amministratori di Trevi, nell’interesse esclusivo del compratore e liberamente rinunciabili, introducendo un elemento di profonda incertezza sul perimetro finale della transazione.
A questo si aggiunge lo spettro delle clausole di change of control: il cambio di controllo potrebbe far scattare l’obbligo di rimborso anticipato di un pacchetto di finanziamenti bancari da ben 180 milioni di euro in capo a Trevi, un onere che finirebbe per gravare sulla società e, pro quota, sugli stessi azionisti che hanno aderito allo scambio. Anche sul piano dell’assetto proprietario e della governance lo scenario prospettato da ICOP viene giudicato penalizzante. Gli azionisti di Trevi vedrebbero svanire lo status di società a capitale diffuso per scivolare in una posizione di minoranza all’interno di una galassia controllata di diritto dalla famiglia Petrucco tramite la holding Cifre. Il tutto regolato da uno statuto blindato da deroghe sull’OPA da consolidamento e dal meccanismo del voto maggiorato. Infine, l’allarme industriale e fiscale: i vertici di Trevi hanno segnalato la totale mancanza di impegni vincolanti da parte di ICOP sui livelli occupazionali e sulla tutela delle sedi estere – mercato che genera l’80% del fatturato del gruppo – unita all’intenzione di ICOP di valutare opzioni strategiche sulla controllata Soilmec. Una separazione di quest’ultima priverebbe Trevi della propria storica integrazione tecnologica. Sullo sfondo restano le imposte: lo scambio azionario obbligherebbe i soci a pagare le tasse sulle plusvalenze attingendo ai propri risparmi, data l’assenza di un conguaglio monetario nell’offerta di ICOP.
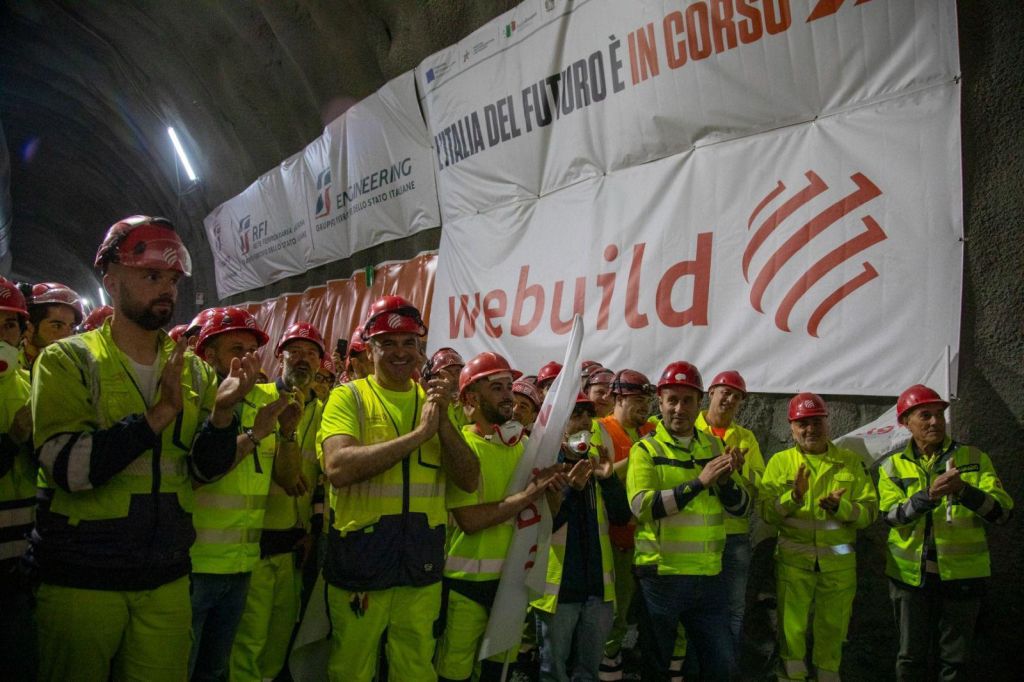
– foto Webuild –
(ITALPRESS).